
系统构建
把研究、交易、风控和信评拆成边界清晰的模块,用稳定接口降低复杂度。
在不确定市场中
建立可复盘的投资系统
用规则、数据和流程组织研究过程,把宏观观察、组合决策与风险复盘沉淀为长期资产。
把投资判断沉淀成组织能力
系统化构建投资研究体系,把理念、模块、标准与工具沉淀为可复用的组织资产,持续提升研究效率与投资确定性,最终形成长期可积累的核心能力。
把研究、交易、风控和信评拆成边界清晰的模块,用稳定接口降低复杂度。
不确定性来自市场,确定性来自规则、清单和复盘,把经验转化为可执行能力。
从依赖个人经验,转向用系统视角设计和优化投资过程。
明确研究范式与投资哲学,统一组织的认知起点和行动方向。
拆解核心能力模块,形成可复用、可组合、可扩展的研究单元。
建立指标、口径与流程标准,把经验固化为一致的执行基线。
沉淀模型、框架与工程工具,提升研究效率与可验证性。
形成可复盘、可迭代、可传承的组织资产,持续积累复利效应。
从宏观情景到组合执行,建立可复核的研究闭环
从宏观环境、债券估值与交易观察出发,连接国内组合、指数与基金评价,并延伸到海外债券和研究纪要。六类共 19 个功能保留原有入口、数据权限与更新状态,便于按研究任务查找和复核。
汇总宏观、资金、信贷、汇率与股债比价图表及读图分析。
观察美国和澳大利亚的通胀、增长、就业与利率变化。
比较各券种和期限的模型价值,查看持有收益、骑乘及均值回复贡献。
观察利率、信用和资金指标的历史分位及变化。
比较资金、期限、信用、新老券及跨资产利差,查看历史位置。
查看国债、信用债和利率互换曲线,比较历史日期与拟合点。
按机构、券种和期限查看现券买卖、行为转向及收益率关系。
观察机构申赎各类基金的力度、债基久期和权益配置偏好。
查看国债期货动量、技术结构、机构持仓和日内策略信号。
比较国内债券组合的持仓、调仓建议、收益和回撤。
比较股票指数盈利收益率、股息率与中美国债收益率,观察股债性价比。
按基金类别比较评价结果与业绩指标,辅助筛选和跟踪。
比较美澳国债、互换和金融债的曲线、历史走势与利差。
比较美国国债关键期限的 ER/PER,并拆解模型收益。
查看美债和美元 OIS 的模型曲线、拟合点与历史变化。
比较美债久期上限 5、7、9 年方案的持仓与回测表现。
比较美债、MBS、澳洲信用债与浮息债的组合回测。
阅读公众号研究早、午刊,查看观点、事件与关键价位。
录入与检索路演纪要,整理附件、AI 提取结果和待核对事项。
将高频研究动作沉淀为模板、脚本、知识库、AI Skills 和复盘清单,服务长期研究生产。
沉淀日报、专题、策略复盘和发布验收的固定结构。
沉淀函数、指标、参数、WSET 字段和 Excel/WindPy 映射,供 AI 检索引用。
查看 GitHub沉淀可复用的技能说明、工具调用和投研任务链路。
把资料整理、图表解读、结论撰写和代码检查拆成可复用流程。
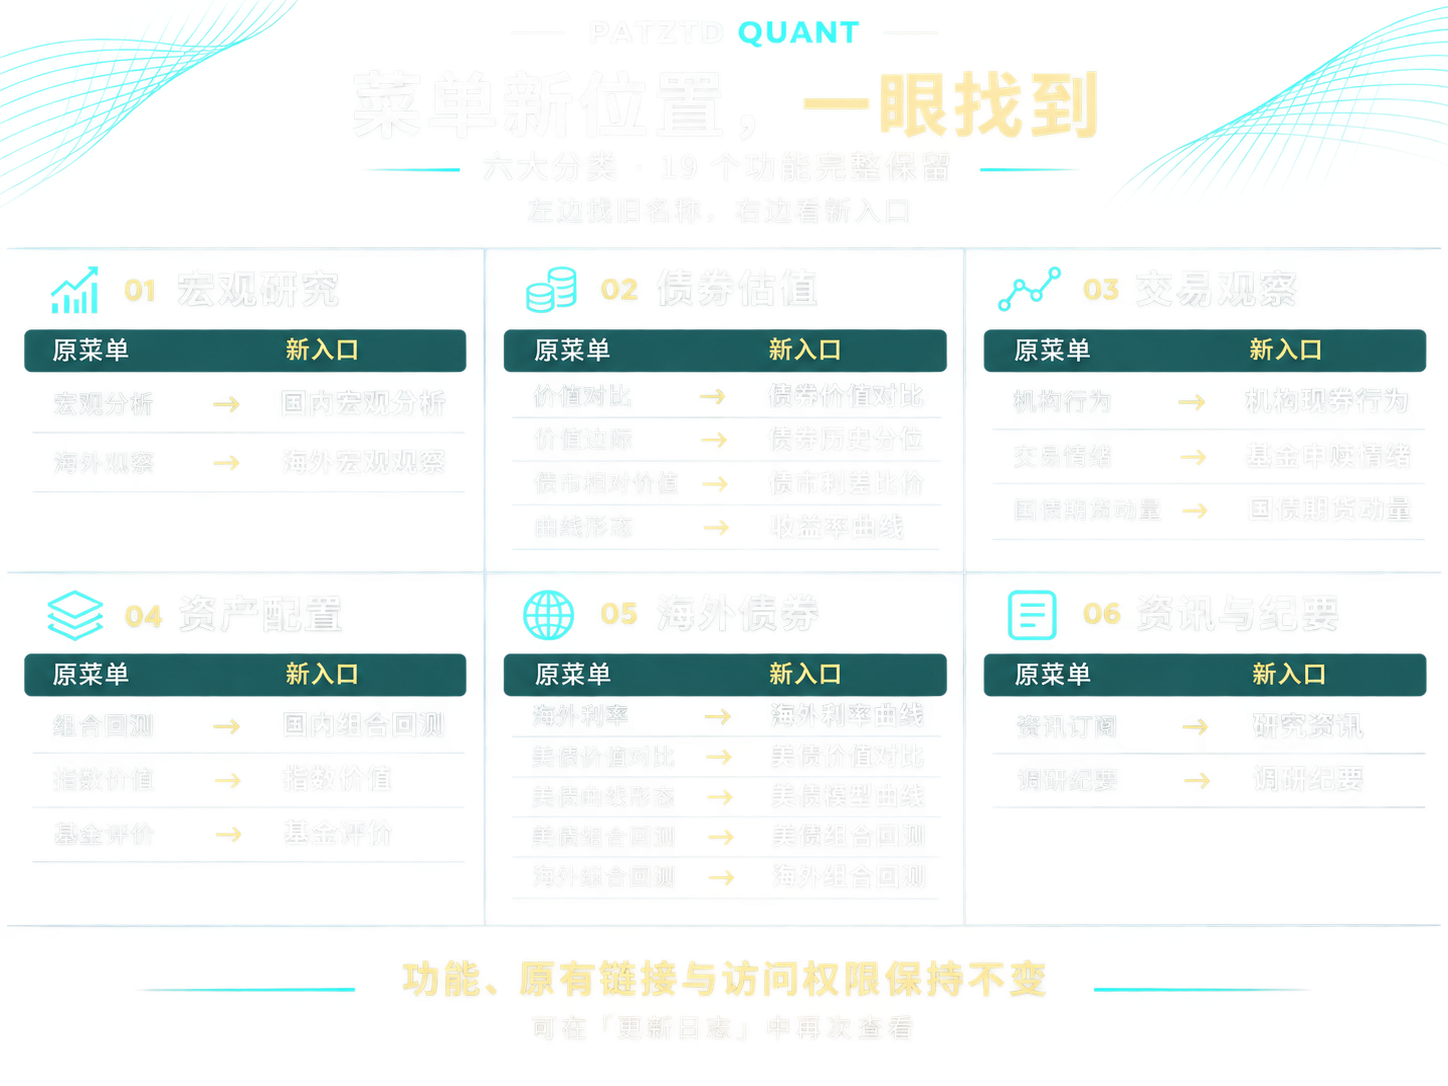
对照图暂时无法显示,请直接使用下方完整的文字对照。